
Quei Numeri Che Spiegano Una Storia Diversa Da Quella Che Ci Hanno Sempre Raccontato
Data pubblicazione: 26 agosto 2026
Autore:

In evidenza
Per anni ci hanno detto che l'Italia ha avuto l'inflazione tra le più alta d'Occidente. I numeri,
però, raccontano una storia molto diversa.
Inflazione cumulata dicembre 2019 → aprile 2026:
Francia +17,8%
Italia +22,5%
Germania +24,7% USA +29,6%
Regno Unito +30,7%
L'Italia, tra le economie occidentali più importanti, ha ottenuto risultati peggiori solo rispetto alla Francia, facendo meglio di
Germania, Stati Uniti e Regno Unito.Del resto se analizziamo bene la struttura inflattiva francese vediamo che è stata più
contenuta grazie sì al nucleare, ma soprattutto allo "scudo tariffario". Le tariffe elettriche sono rimaste ferme al +4%. Il gas
regolamentato è stato congelato. Le famiglie hanno ricevuto sussidi diretti.
Il FMI stima che queste misure abbiano tenuto l'inflazione francese 2-3 punti sotto il livello che avrebbe raggiunto altrimenti. Questo ha rallentato anche l'effetto a catena su industria e alimentari. L'Italia, al contrario, usa molto più gas, che rappresenta
il 40% del mix energetico. Ne importa il 94%, e il 41% arrivava dalla Russia.
Ha quindi subito quasi tutto lo shock energetico di questi anni. A giugno 2022,
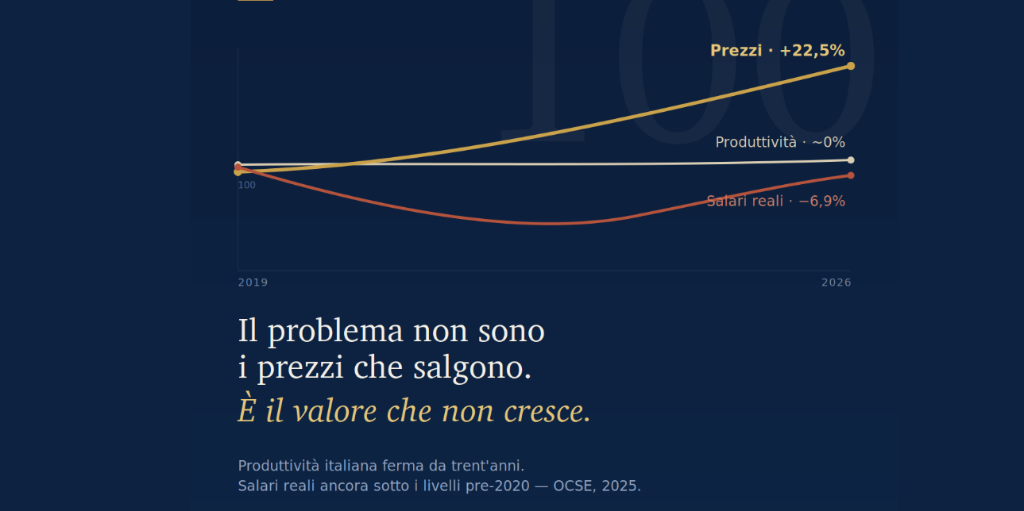
il prezzo dell'energia è aumentato del 48,8%, contro il 33,5% della Francia. Ma ecco il punto che nessuno racconta Il problema italiano non è mai stato l'aumento dei prezzi. Il vero problema sono gli stipendi rimasti quasi fermi da decenni a questa parte. Secondo l'OCSE, a inizio 2025 i salari reali italiani erano ancora più bassi del 7,5% rispetto al 2021.
Questo è il peggior dato tra tutti i paesi OCSE. Se si guarda al 2019, la diminuzione era del 6,9%, terzultimo posto assoluto. Guardando un periodo più lungo, dal 1991 al 2023 i salari reali italiani sono aumentati solo dell'1%. La media OCSE nello stesso periodo è stata del 32,5%! Un trentennio, praticamente fermo. La radice è la produttività. Negli ultimi trent'anni la
produttività oraria italiana è cresciuta in tutto di circa il 6%. È rimasta quasi ferma dal 2000 al 2019. Dopo il 2022 è crollata, tornando ai livelli di prima della pandemia. In questo calo di produttività si vede gran parte della caduta dei salari reali degli ultimi anni. Il meccanismo è semplice. Senza crescita della produttività, un aumento salariale non si può finanziare senza che pesi sui prezzi o sugli utili delle aziende.
Le imprese italiane, in un contesto di produttività ferma, non hanno modo di aumentare le retribuzioni al ritmo dell'inflazione senza stringere su altri fronti perdendo competitività.Ecco perché il vero divario tra Italia e Francia, o tra Italia e Germania, non sta nell'indice dei prezzi al consumo. Sta nella capacità del sistema economico di creare valore aggiunto reale da ridistribuire.
In altri termini non abbiamo un problema con l’inflazione che cresce troppo. Abbiamo un problema perché la ricchezza non cresce
abbastanza in fretta per tenere il passo con l’inflazione che comunque arriva. Continuare a parlare solo di prezzi, senza considerare produttività, contrattazione salariale e struttura produttiva, vuol dire curare il sintomo e ignorare la causa.
Cristofaro Capuano, Group Manager e Private Banker Fineco
Esci Dal Gregge, Investi Sui Tuoi Comportamenti
#CristofaroCapuano #PrivateBanker #EsciDalGregge #CulturaFinanziaria
Fonti: ISTAT, Eurostat, OECD Employment Outlook 2024–2025, FMI, IEA.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Torrione, 12
80070, Monte di Procida
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Cristofaro Capuano e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
